Retraite d’État et abattement personnel : fonctionnement de l’abattement fiscal sur les pensions du budget 2026
La nouvelle pension d’État à taux plein dépassera l’abattement personnel gelé de 12 570 £ en avril 2027. Ce que prévoit l’abattement fiscal sur les pensions du budget du 28 octobre 2026, qui y a droit, comment fonctionne sa réduction progressive et comment le HMRC l’applique.
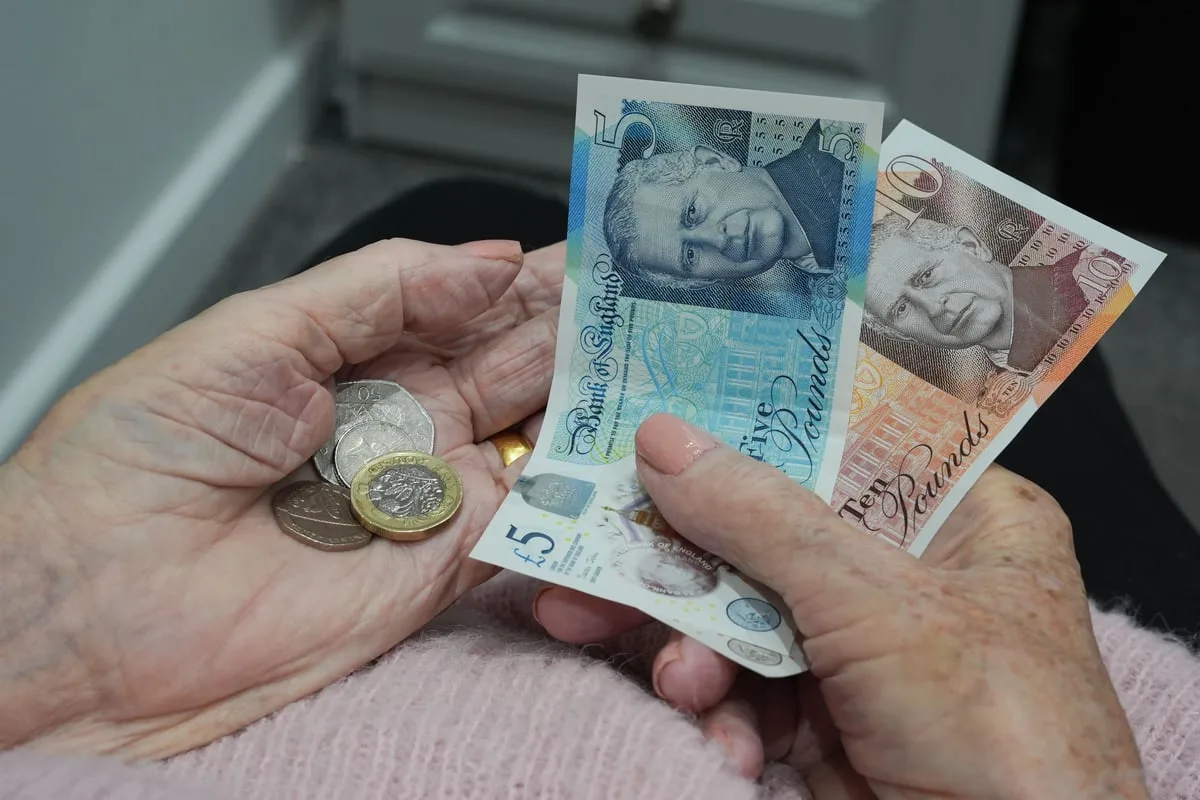
À partir du 6 avril 2027, le montant intégral de la nouvelle State Pension au Royaume-Uni passe à 250,70 £ par semaine, soit 13 036,40 £ par an. Pour la première fois, il dépasse ainsi l’abattement personnel de 12 570 £ applicable à l’impôt sur le revenu. Le Budget du 28 octobre 2026 n’a pas modifié cet abattement, qui reste gelé jusqu’en avril 2031. À la place, le chancelier John Healey a confirmé la création d’un nouvel abattement fiscal sur les pensions. De 2027-2028 à 2029-2030, les personnes ayant dépassé l’âge légal de la State Pension et dont le revenu total, toutes sources confondues, ne dépasse pas le montant intégral de la nouvelle State Pension ne paieront pas d’impôt sur le revenu. Au-delà de ce seuil, l’allègement diminue progressivement. Le HMRC l’appliquera automatiquement, sans qu’il soit nécessaire d’en faire la demande.
Pourquoi le montant intégral de la State Pension dépassera-t-il l’abattement exonéré d’impôt en 2027 ?
La State Pension augmente chaque mois d’avril selon la triple garantie, qui retient le plus élevé de trois chiffres : la hausse moyenne des salaires, l’inflation mesurée par l’IPC en septembre, ou 2,5 %. Pour la hausse d’avril 2027, l’Office for National Statistics a annoncé le 15 septembre 2026 que la rémunération totale, primes comprises, avait augmenté de 3,9 % sur un an entre mai et juillet 2026. L’inflation mesurée par l’IPC en septembre, publiée le 21 octobre, s’établissait à 3,5 %. La hausse des salaires était donc le chiffre le plus élevé. Une augmentation de 3,9 % fait passer le montant intégral de la nouvelle State Pension de 241,30 £ à 250,70 £ par semaine. Le document explicatif du Budget publié par le Trésor britannique chiffre son montant annuel pour 2027-2028 à 13 036,40 £. La même hausse ferait passer l’ancienne pension de base, versée aux personnes ayant atteint l’âge légal de la State Pension avant le 6 avril 2016, de 184,90 £ à environ 192,10 £ par semaine. La hausse précédente, en avril 2026, était de 4,8 %, également déterminée par la progression des salaires.
La fiscalité, elle, n’a pas bougé. L’abattement personnel — le montant de revenu qu’une personne peut percevoir chaque année fiscale avant de payer l’impôt sur le revenu — s’élève à 12 570 £ depuis 2021-2022. Dans le Budget du 26 novembre 2025, la ministre des Finances de l’époque, Rachel Reeves, avait prolongé de trois ans, jusqu’en avril 2031, le gel de l’abattement et du seuil supérieur d’imposition, à compter d’avril 2028. Le Budget du 28 octobre 2026 a maintenu ce gel, et le document explicatif du Trésor précise que le nouvel allègement ne modifie l’abattement personnel de personne. En 2027-2028, le montant intégral de la nouvelle State Pension dépasse l’abattement de 466,40 £. Au taux de base de 20 %, l’impôt dû sur cette pension seule serait donc de 93,28 £ par an, montant retenu dans l’exemple du Trésor.
Comment le HMRC prélève-t-il l’impôt sur la State Pension ?
Selon le site GOV.UK, la State Pension est versée sans retenue d’impôt. Lorsqu’un retraité perçoit aussi une pension professionnelle ou privée, ou exerce un emploi, le HMRC modifie son code fiscal afin de prélever l’impôt dû sur la State Pension sur ces autres revenus. Si la State Pension constitue son seul revenu et le fait dépasser l’abattement personnel, le HMRC lui adresse un avis de taxation simplifiée indiquant le montant à payer. Selon les règles actuelles du HMRC, un avis de taxation simplifiée daté d’avant le 31 octobre 2026 pour l’année fiscale 2025-2026 doit être réglé au plus tard le 31 janvier 2027 ; les avis ultérieurs accordent trois mois. Les personnes qui estiment qu’un avis est erroné disposent de 60 jours pour le contester. Le nouvel allègement vise précisément ces avis : selon le document du Budget consacré à la fiscalité, il épargne aux retraités la charge de régler de faibles sommes d’impôt sur le revenu par le biais de la taxation simplifiée.
Qu’a décidé le Budget du 28 octobre 2026 ?
Le Budget a confirmé la création de l’abattement fiscal sur les pensions, annoncée pour la première fois dans le Budget de novembre 2025. Malgré son nom, il s’agit d’une réduction de l’impôt dû, et non d’un relèvement de l’abattement exonéré d’impôt : son montant correspond à 20 % de l’écart entre le montant intégral de la nouvelle State Pension et l’abattement personnel, soit 93,28 £ en 2027-2028. Il s’appliquera pour les années fiscales 2027-2028, 2028-2029 et 2029-2030, augmentera chaque année au même rythme que le montant intégral de la nouvelle State Pension et sera inscrit dans le Finance Bill 2026-2027. Les critères d’éligibilité sont plus larges que ceux de la promesse de 2025, qui ne concernait que les personnes dont la State Pension, sans majorations, constituait le seul revenu. Selon le document explicatif du Trésor britannique, l’allègement s’applique à toute personne ayant dépassé l’âge légal de la State Pension, ou l’atteignant au cours de l’année fiscale, dont le revenu total ne dépasse pas le montant intégral de la nouvelle State Pension, qu’il provienne de la State Pension, d’une pension privée, d’un emploi, de l’épargne, de biens immobiliers ou de dividendes. Dans l’un des exemples du Trésor, un retraité qui perçoit une State Pension partielle et une petite pension privée, pour un total de 12 970 £, devrait normalement 80 £ d’impôt, mais n’aura désormais rien à payer.
Comment fonctionne la réduction progressive et comment le HMRC l’appliquera-t-il ?
Au-delà du montant intégral de la nouvelle State Pension, l’allègement diminue de 1 £ pour chaque tranche de 3 £ de revenu supplémentaire. En 2027-2028, il sera donc intégral jusqu’à 13 036,40 £, partiel entre 13 037 £ et 13 319 £, et nul à partir de 13 319 £. Dans les exemples du Trésor, un retraité qui a différé le versement de sa State Pension et dispose d’un revenu de 13 186,40 £ bénéficie d’un allègement de 44 £, tandis qu’un autre, avec 13 400 £ de revenus, n’en bénéficie pas et doit payer 166 £ d’impôt. Personne n’aura à en faire la demande. Le HMRC utilisera les données dont il dispose déjà sur l’âge légal de la State Pension et les revenus pour appliquer automatiquement la réduction lors du calcul de l’impôt sur le revenu. Tout impôt restant sera prélevé selon les modalités habituelles, par exemple par le système PAYE. Le Trésor estime qu’environ 290 000 retraités ne paieront aucun impôt grâce à l’abattement en 2027-2028 et qu’environ 500 000 bénéficieront d’une réduction, un chiffre qui atteindrait près d’un million d’ici la fin de la législature. Le coût de la mesure est estimé à 45 millions de livres en 2027-2028, 90 millions en 2028-2029 et 150 millions en 2029-2030.
Les réactions du secteur des retraites au Budget ont été mitigées. Kate Smith, d’Aegon, a déclaré qu’exonérer d’impôt sur le revenu les personnes qui dépendent uniquement de la State Pension serait une bonne nouvelle. Olly Cheng, de Rathbones, a estimé qu’il serait absurde que des hausses destinées à protéger les revenus des retraités conduisent certains d’entre eux à recevoir une facture fiscale. Jon Greer, de Quilter, a qualifié la mesure de nouveau pansement sur les fissures provoquées par des années de hausse de la charge fiscale en termes réels. David Brooks, de Broadstone, a déclaré que les responsables politiques devraient désormais réfléchir plus attentivement, puisque la State Pension a atteint le niveau de l’abattement personnel. Avant le Budget, Steve Webb, de LCP, avait mis en garde contre un seuil brutal pour les personnes disposant de petites pensions privées. La réduction progressive doit en atténuer l’effet, même si elle ne s’étend que sur environ 280 £ de revenus supplémentaires. L’allègement est également temporaire : il prendra fin le 5 avril 2030, un an avant la fin prévue du gel de l’abattement personnel. Le gouvernement indique qu’il examinera les dispositions à prendre après cette date dans le cadre habituel.
Comment la triple garantie évoluera-t-elle après 2030, et quelles sont les prochaines étapes ?
Le Budget a également confirmé une triple garantie révisée. La State Pension continuera d’augmenter chaque année jusqu’en avril 2029 selon le chiffre le plus élevé entre la hausse des salaires, l’inflation mesurée par l’IPC et 2,5 %. À partir d’avril 2030, elle augmentera selon le chiffre le plus élevé entre 2,5 %, l’inflation et le montant nécessaire pour maintenir sa valeur par rapport aux salaires au niveau atteint en avril 2029. Selon le Trésor, cette modification supprime l’effet de « cliquet » tout en permettant à la State Pension de suivre l’évolution des salaires au fil du temps. Elle devrait générer des économies de 15 milliards de livres par an à la fin des années 2030 et de 50 milliards par an à la fin des années 2040. Le Budget associe cette modification au financement d’un service national de soins en Angleterre. Kemi Badenoch, cheffe du Parti conservateur, a déclaré qu’il serait difficile de rétablir la triple garantie intégrale une fois supprimée. Dates clés : 31 janvier 2027, date limite de paiement pour la plupart des avis de taxation simplifiée concernant 2025-2026 ; 6 avril 2027, entrée en vigueur des nouveaux montants de la State Pension et de l’abattement fiscal sur les pensions ; Finance Bill 2026-2027, qui inscrit l’abattement dans la loi ; avril 2030, entrée en vigueur de la triple garantie révisée ; 5 avril 2030, fin de l’abattement, sauf prolongation ; avril 2031, fin du gel actuel de l’abattement personnel.
Sources
- HM Treasury — Budget 2026 (28 October 2026), Pension Tax Allowance and Triple Lock
- HM Treasury — Pension Tax Allowance Explainer (28 October 2026)
- HM Treasury — Budget 2026: Overview of tax legislation and rates, 1.4 Pension Tax Allowance
- HM Treasury — Budget 2026 policy costings
- HM Treasury — Budget 2025 (26 November 2025), sections 5.8 and 5.10
- GOV.UK — Tax on your pension: how your tax is paid
- GOV.UK — Pay your Simple Assessment tax bill
- GOV.UK — Income Tax rates and Personal Allowances
- ONS — Average weekly earnings in Great Britain: September 2026
- ONS — Consumer price inflation, UK: September 2026
- IFA Magazine — Pensions and retirement planning: key Budget announcements and industry reaction (28 October 2026)
- Cupure — La pension d’État britannique devrait passer à 13 036 livres par an à partir d’avril 2027
- Cupure — La pension d'État britannique devrait augmenter de 3,9 % en avril, stimulant les revenus des retraités
- Cupure — La controverse sur la réforme du triple verrou des retraites s'intensifie face aux préoccupations concernant le financement des soins sociaux
- Cupure — Kemi Badenoch met en garde contre les défis de la réinstauration du triple verrou des retraites si le Labour l'abolit
- Cupure — John Healey rejette les appels à augmenter l’impôt sur les plus-values dans le budget