Staatspensioen versus persoonlijke belastingvrije som: zo werkt de pensioenbelastingaftrek uit de begroting van 2026
Het volledige nieuwe staatspensioen komt in april 2027 boven de bevroren persoonlijke belastingvrije som van £12.570 uit. Wat de pensioenbelastingaftrek uit de begroting van 28 oktober 2026 inhoudt, wie ervoor in aanmerking komt, hoe de afbouw werkt en hoe HMRC deze toepast.
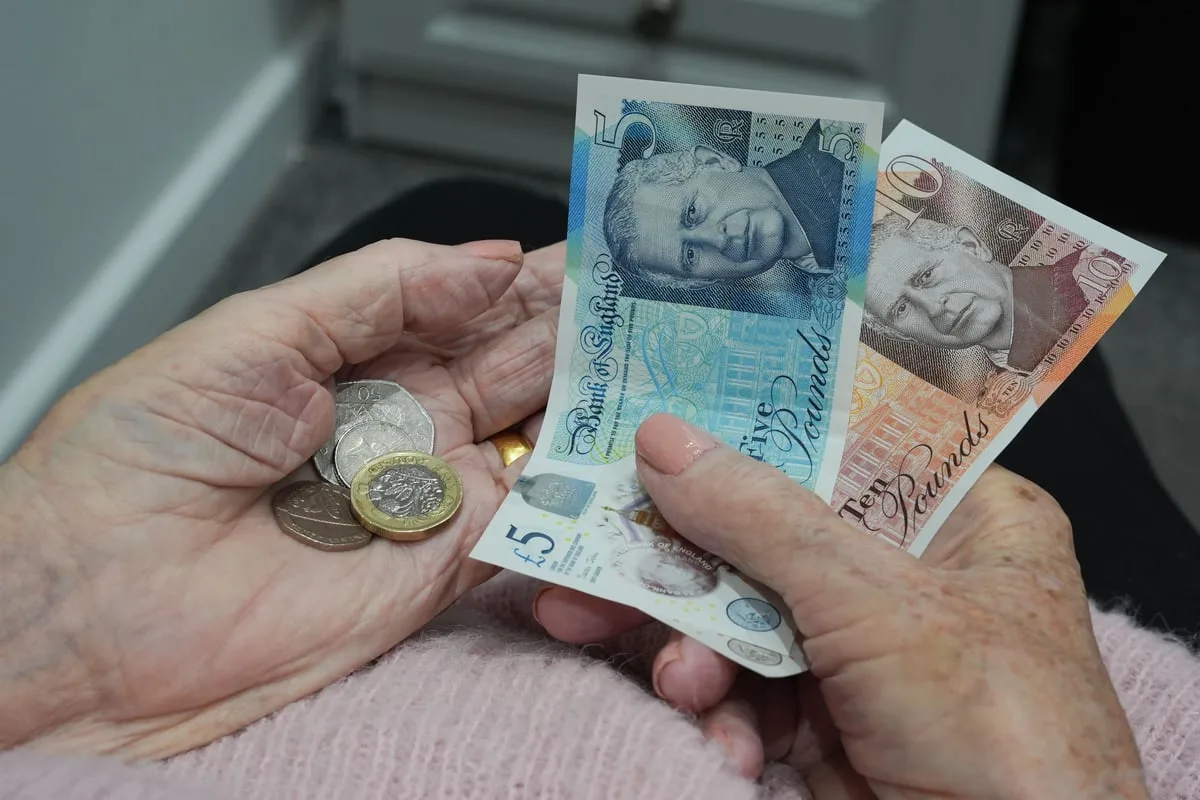
Vanaf 6 april 2027 stijgt het volledige nieuwe staatspensioen in het VK naar £250,70 per week, of £13.036,40 per jaar. Daarmee ligt het voor het eerst boven de Personal Allowance van £12.570, de inkomensgrens waarover geen inkomstenbelasting wordt betaald. De begroting van 28 oktober 2026 veranderde niets aan die vrijstelling, die tot april 2031 bevroren blijft. In plaats daarvan bevestigde minister van Financiën John Healey een nieuwe belastingvrijstelling voor het staatspensioen. Van 2027–28 tot en met 2029–30 betalen mensen boven de AOW-leeftijd met een totaal inkomen uit alle bronnen van hooguit het volledige nieuwe staatspensioen geen inkomstenbelasting. Boven die grens wordt de tegemoetkoming geleidelijk afgebouwd. HMRC past die automatisch toe, zonder dat mensen daarvoor een aanvraag hoeven in te dienen.
Waarom komt het volledige staatspensioen in 2027 boven de belastingvrije grens uit?
Het staatspensioen stijgt ieder jaar in april volgens de triple lock, die de hoogste van drie cijfers hanteert: de gemiddelde loongroei, de CPI-inflatie in september of 2,5%. Voor de verhoging van april 2027 meldde het Office for National Statistics op 15 september 2026 dat het totale loon, inclusief bonussen, in het jaar tot en met mei–juli 2026 met 3,9% was gestegen. De CPI-inflatie in september bedroeg 3,5%, zo bleek uit cijfers die op 21 oktober werden gepubliceerd. De loongroei was dus het hoogste cijfer. Een stijging van 3,9% brengt het volledige nieuwe staatspensioen van £241,30 op £250,70 per week. In de toelichting van HM Treasury bij de begroting staat dat het jaarlijkse bedrag voor 2027–28 £13.036,40 is. Door dezelfde verhoging stijgt het oudere basisstaatspensioen, dat wordt uitgekeerd aan mensen die vóór 6 april 2016 de AOW-leeftijd bereikten, van £184,90 naar ongeveer £192,10 per week. De vorige verhoging, in april 2026, bedroeg 4,8% en was eveneens gebaseerd op de loongroei.
De belastinggrens is onveranderd gebleven. De Personal Allowance, het bedrag dat iemand in een belastingjaar aan inkomen kan ontvangen voordat inkomstenbelasting verschuldigd is, bedraagt sinds 2021–22 £12.570. In de begroting van 26 november 2025 verlengde toenmalig minister van Financiën Rachel Reeves de bevriezing van de vrijstelling en de hogere belastingschijf met drie jaar, van april 2028 tot april 2031. De begroting van 28 oktober 2026 liet die bevriezing intact. Volgens de toelichting van het ministerie van Financiën verandert de nieuwe tegemoetkoming niets aan iemands Personal Allowance. In 2027–28 ligt het volledige nieuwe staatspensioen £466,40 boven de vrijstelling. Tegen het basistarief van 20% zou daarover alleen al £93,28 per jaar aan belasting verschuldigd zijn; dat is het bedrag dat het ministerie in zijn eigen voorbeeld gebruikt.
Hoe int HMRC belasting over het staatspensioen?
Volgens GOV.UK wordt het staatspensioen uitbetaald zonder dat er belasting op wordt ingehouden. Als een gepensioneerde daarnaast een bedrijfspensioen of persoonlijk pensioen ontvangt, of werkt, past HMRC de belastingcode aan, zodat de verschuldigde belasting over het staatspensioen via dat andere inkomen wordt geïnd. Wanneer het staatspensioen iemands enige inkomen is en daardoor boven de Personal Allowance uitkomt, stuurt HMRC een Simple Assessment-aanslag waarin staat hoeveel belasting verschuldigd is. Volgens de huidige regels van HMRC moet een Simple Assessment-brief van vóór 31 oktober 2026 over het belastingjaar 2025–26 uiterlijk op 31 januari 2027 worden betaald; voor latere brieven geldt een termijn van drie maanden. Wie denkt dat een aanslag onjuist is, heeft 60 dagen om bezwaar te maken. De nieuwe tegemoetkoming is precies op deze brieven gericht: volgens het belastingoverzicht bij de begroting voorkomt de regeling dat gepensioneerden via een Simple Assessment kleine bedragen aan inkomstenbelasting moeten betalen.
Wat is er besloten in de begroting van 28 oktober 2026?
De begroting bevestigde de belastingvrijstelling voor het staatspensioen, die voor het eerst was toegezegd in de begroting van november 2025. Ondanks de naam gaat het niet om een hogere belastingvrije grens, maar om een vermindering van de belastingaanslag: de tegemoetkoming bedraagt 20% van het verschil tussen het volledige nieuwe staatspensioen en de Personal Allowance. In 2027–28 is dat £93,28. De regeling geldt in de belastingjaren 2027–28, 2028–29 en 2029–30, stijgt elk jaar mee met het volledige nieuwe staatspensioen en wordt vastgelegd in de Finance Bill 2026–27. De groep die in aanmerking komt is ruimer dan in de toezegging van 2025, die alleen gold voor mensen van wie het staatspensioen, zonder aanvullingen, hun enige inkomen was. Volgens de toelichting van HM Treasury geldt de regeling voor iedereen boven de AOW-leeftijd, of voor wie die leeftijd in het belastingjaar bereikt, met een totaal inkomen van hooguit het volledige nieuwe staatspensioen. Het inkomen mag afkomstig zijn uit het staatspensioen, een particulier pensioen, werk, spaargeld, onroerend goed of dividend. In een voorbeeld van het ministerie heeft een gepensioneerde met een gedeeltelijk staatspensioen en een klein particulier pensioen samen £12.970 aan inkomen. Die persoon zou anders £80 belasting moeten betalen, maar hoeft nu niets te betalen.
Hoe werkt de afbouw, en hoe past HMRC die toe?
Bij een inkomen boven het volledige nieuwe staatspensioen wordt de tegemoetkoming afgebouwd met £1 voor elke £3 extra inkomen. In 2027–28 betekent dat een volledige tegemoetkoming tot £13.036,40, een gedeeltelijke tegemoetkoming tussen £13.037 en £13.319, en geen tegemoetkoming vanaf £13.319. In de voorbeelden van het ministerie ontvangt een gepensioneerde die het staatspensioen heeft uitgesteld en £13.186,40 aan inkomen heeft £44 tegemoetkoming. Iemand met een inkomen van £13.400 krijgt niets en betaalt £166 belasting. Niemand hoeft een aanvraag in te dienen. HMRC gebruikt de gegevens over de AOW-leeftijd en het inkomen waarover het al beschikt om de vermindering automatisch toe te passen bij de berekening van de inkomstenbelasting. Eventueel resterende belasting wordt op de gebruikelijke manier geïnd, bijvoorbeeld via PAYE. Het ministerie verwacht dat de tegemoetkoming in 2027–28 ervoor zorgt dat ongeveer 290.000 gepensioneerden geen belasting betalen en dat circa 500.000 mensen een gedeeltelijke vermindering krijgen. Tegen het einde van deze regeerperiode loopt dat laatste aantal op tot ongeveer 1 miljoen. De begroting raamt de kosten van de maatregel op £45 miljoen in 2027–28, £90 miljoen in 2028–29 en £150 miljoen in 2029–30.
De reacties uit de pensioensector op de dag van de begroting waren verdeeld. Kate Smith van Aegon zei dat het goed nieuws zou zijn als mensen die uitsluitend afhankelijk zijn van het staatspensioen worden beschermd tegen inkomstenbelasting. Olly Cheng van Rathbones noemde het ongerijmd als verhogingen die bedoeld zijn om het inkomen van gepensioneerden te beschermen, ertoe leiden dat sommigen een belastingaanslag krijgen. Jon Greer van Quilter noemde de maatregel opnieuw een tijdelijke pleister op de problemen die jaren van fiscale sluipverzwaring hebben veroorzaakt. David Brooks van Broadstone zei dat beleidsmakers nu beter moeten nadenken, omdat het staatspensioen de Personal Allowance heeft bereikt. Voor de begroting had Steve Webb van LCP gewaarschuwd voor een scherpe grens voor mensen met kleine particuliere pensioenen. De afbouw moet die grens verzachten, al bestrijkt die slechts ongeveer £280 aan extra inkomen. De tegemoetkoming is ook tijdelijk: ze loopt af op 5 april 2030, een jaar voordat de bevriezing van de Personal Allowance zou eindigen. De regering zegt de regelingen daarna op de gebruikelijke manier te zullen bezien.
Hoe verandert de triple lock na 2030, en wat gebeurt er daarna?
De begroting bevestigde ook een aangepaste triple lock. Het staatspensioen blijft tot april 2029 elk jaar stijgen met het hoogste van de loongroei, de CPI-inflatie of 2,5%. Vanaf april 2030 stijgt het met het hoogste van 2,5%, de inflatie of het bedrag dat nodig is om de waarde ervan ten opzichte van de lonen op het niveau van april 2029 te houden. Volgens het ministerie van Financiën voorkomt dit het ‘ratchet’-effect, terwijl het staatspensioen op de lange termijn de loongroei blijft volgen. Het ministerie raamt de besparing op £15 miljard per jaar tegen het einde van de jaren 2030 en £50 miljard per jaar tegen het einde van de jaren 2040. De begroting koppelt de wijziging aan de financiering van een National Care Service in Engeland. Conservatief leider Kemi Badenoch heeft gezegd dat het moeilijk zou zijn om de volledige triple lock weer in te voeren als die eenmaal is afgeschaft. Belangrijke data: 31 januari 2027, uiterste betaaldatum voor de meeste Simple Assessment-aanslagen over 2025–26; 6 april 2027, ingang van de nieuwe tarieven voor het staatspensioen en de belastingvrijstelling; Finance Bill 2026–27, waarin de tegemoetkoming wordt vastgelegd; april 2030, ingang van de aangepaste triple lock; 5 april 2030, einde van de tegemoetkoming tenzij die wordt verlengd; april 2031, einde van de huidige bevriezing van de Personal Allowance.
Sources
- HM Treasury — Budget 2026 (28 October 2026), Pension Tax Allowance and Triple Lock
- HM Treasury — Pension Tax Allowance Explainer (28 October 2026)
- HM Treasury — Budget 2026: Overview of tax legislation and rates, 1.4 Pension Tax Allowance
- HM Treasury — Budget 2026 policy costings
- HM Treasury — Budget 2025 (26 November 2025), sections 5.8 and 5.10
- GOV.UK — Tax on your pension: how your tax is paid
- GOV.UK — Pay your Simple Assessment tax bill
- GOV.UK — Income Tax rates and Personal Allowances
- ONS — Average weekly earnings in Great Britain: September 2026
- ONS — Consumer price inflation, UK: September 2026
- IFA Magazine — Pensions and retirement planning: key Budget announcements and industry reaction (28 October 2026)
- Cupure — Brits staatspensioen stijgt vanaf april 2027 naar verwachting naar £13.036 per jaar
- Cupure — Britse staats pensioen stijgt in april met 3,9%, verhoogt inkomen gepensioneerden
- Cupure — Debat groeit over hervorming van de drievoudige garantie van pensioenen te midden van zorgen over de financiering van de sociale zorg
- Cupure — Kemi Badenoch waarschuwt voor uitdagingen bij herinvoering van de pensioen-driehoek als Labour deze afschaft
- Cupure — John Healey wijst oproepen af om de vermogenswinstbelasting in de begroting te verhogen