Staatliche Rente und persönlicher Steuerfreibetrag: So funktioniert der Rentensteuerfreibetrag im Haushalt 2026
Die volle neue staatliche Rente übersteigt im April 2027 den eingefrorenen persönlichen Steuerfreibetrag von 12.570 £. Was der Rentensteuerfreibetrag aus dem Haushalt vom 28. Oktober 2026 bewirkt, wer Anspruch darauf hat, wie die Abschmelzung funktioniert und wie HMRC ihn anwendet.
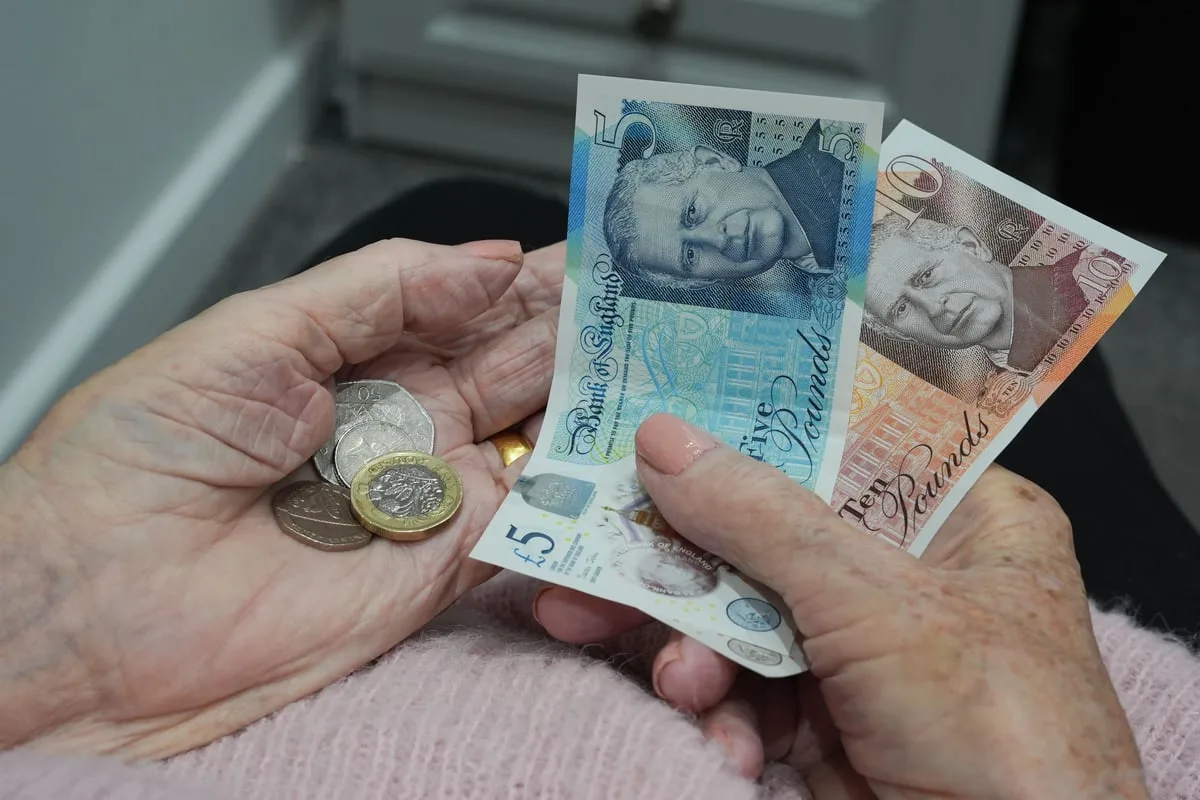
Ab dem 6. April 2027 steigt die volle neue staatliche Rente im Vereinigten Königreich auf 250,70 £ pro Woche beziehungsweise 13.036,40 £ pro Jahr. Damit liegt sie erstmals über dem Einkommensteuer-Grundfreibetrag von 12.570 £. Der Haushalt vom 28. Oktober 2026 änderte den Freibetrag nicht; er bleibt bis April 2031 eingefroren. Stattdessen bestätigte Finanzminister John Healey einen neuen Rentensteuerfreibetrag. Von 2027/28 bis 2029/30 zahlen Menschen oberhalb des staatlichen Rentenalters, deren Gesamteinkommen aus allen Quellen höchstens der vollen neuen staatlichen Rente entspricht, keine Einkommensteuer. Bei höherem Einkommen wird die Entlastung schrittweise abgeschmolzen. HMRC gewährt sie automatisch, ohne dass ein Antrag gestellt werden muss.
Warum übersteigt die volle staatliche Rente 2027 den steuerfreien Grundfreibetrag?
Die staatliche Rente steigt jeden April nach der Dreifachgarantie, die den höchsten von drei Werten zugrunde legt: das Wachstum der Durchschnittslöhne, die Verbraucherpreisinflation (CPI) im September oder 2,5 %. Für die Erhöhung im April 2027 meldete das Office for National Statistics am 15. September 2026, dass die Gesamtvergütung einschließlich Boni im Jahr bis Mai–Juli 2026 um 3,9 % gestiegen war. Die am 21. Oktober veröffentlichte CPI-Inflation für September lag bei 3,5 %. Damit war das Lohnwachstum der höchste Wert. Eine Erhöhung um 3,9 % hebt die volle neue staatliche Rente von 241,30 £ auf 250,70 £ pro Woche an. Das Erläuterungsdokument des britischen Finanzministeriums beziffert ihren Jahreswert für 2027/28 auf 13.036,40 £. Dieselbe Erhöhung würde die ältere Grundrente, die Menschen erhalten, die vor dem 6. April 2016 das staatliche Rentenalter erreicht haben, von 184,90 £ auf etwa 192,10 £ pro Woche anheben. Die vorherige Erhöhung im April 2026 betrug 4,8 % und beruhte ebenfalls auf dem Lohnwachstum.
Bei der Besteuerung hat sich nichts geändert. Der Grundfreibetrag – der Betrag, den eine Person in jedem Steuerjahr beziehen kann, bevor Einkommensteuer anfällt – beträgt seit 2021/22 12.570 £. Im Haushalt vom 26. November 2025 verlängerte die damalige Finanzministerin Rachel Reeves das Einfrieren des Grundfreibetrags und der Schwelle zum höheren Steuersatz um weitere drei Jahre, von April 2028 bis April 2031. Der Haushalt vom 28. Oktober 2026 hielt an diesem Einfrieren fest. Laut Erläuterungsdokument des Finanzministeriums ändert die neue Entlastung nichts am Grundfreibetrag. 2027/28 übersteigt die volle neue staatliche Rente den Freibetrag um 466,40 £. Beim Grundsteuersatz von 20 % wären darauf allein jährlich 93,28 £ Steuern fällig – den Betrag nennt das Finanzministerium in seinem eigenen Beispiel.
Wie zieht HMRC Steuern auf die staatliche Rente ein?
Laut GOV.UK wird die staatliche Rente ausgezahlt, ohne dass Steuern einbehalten werden. Bezieht ein Rentner zusätzlich eine Betriebs- oder Privatrente oder hat er einen Arbeitsplatz, passt HMRC den Steuercode an, sodass die auf die staatliche Rente fällige Steuer über diese anderen Einkünfte eingezogen wird. Ist die staatliche Rente das einzige Einkommen und liegt es über dem Grundfreibetrag, schickt HMRC eine Rechnung im Rahmen des sogenannten Simple Assessment, in der die geschuldete Summe ausgewiesen ist. Nach den geltenden HMRC-Regeln muss eine Simple-Assessment-Mitteilung für das Steuerjahr 2025/26, die vor dem 31. Oktober 2026 datiert ist, bis zum 31. Januar 2027 bezahlt werden; spätere Mitteilungen gewähren drei Monate. Wer eine Rechnung für fehlerhaft hält, hat 60 Tage Zeit, Einspruch zu erheben. Die neue Entlastung zielt genau auf diese Mitteilungen ab: Laut Steuerübersicht zum Haushalt erspart sie Rentnern die Belastung, geringe Einkommensteuerbeträge über das Simple-Assessment-Verfahren zu zahlen.
Was hat der Haushalt vom 28. Oktober 2026 beschlossen?
Der Haushalt bestätigte den Rentensteuerfreibetrag, der erstmals im Haushalt vom November 2025 angekündigt worden war. Trotz seines Namens handelt es sich um eine Senkung der Steuerrechnung und nicht um einen höheren steuerfreien Freibetrag: Die Entlastung beträgt 20 % der Differenz zwischen der vollen neuen staatlichen Rente und dem Grundfreibetrag – 93,28 £ im Steuerjahr 2027/28. Sie gilt in den Steuerjahren 2027/28, 2028/29 und 2029/30, steigt jährlich im Einklang mit der vollen neuen staatlichen Rente und wird im Finanzgesetz 2026/27 verankert. Der Kreis der Anspruchsberechtigten ist weiter gefasst als in der Zusage von 2025, die nur Menschen einschloss, deren einziges Einkommen die staatliche Rente ohne Zuschläge war. Laut Erläuterungsdokument des Finanzministeriums gilt die Regelung für alle Menschen oberhalb des staatlichen Rentenalters sowie für jene, die es im Laufe des Steuerjahres erreichen, sofern ihr Gesamteinkommen höchstens der vollen neuen staatlichen Rente entspricht. Dabei spielt es keine Rolle, ob die Einkünfte aus der staatlichen Rente, einer privaten Rente, Arbeit, Ersparnissen, Immobilien oder Dividenden stammen. In einem Beispiel des Finanzministeriums würde ein Rentner mit einer Teilrente und einer kleinen Privatrente von insgesamt 12.970 £ ohne die Regelung 80 £ Steuern schulden; künftig zahlt er nichts.
Wie funktioniert die Abschmelzung, und wie wird HMRC die Entlastung anwenden?
Bei Einkommen oberhalb der vollen neuen staatlichen Rente wird die Entlastung für jeweils 3 £ zusätzliches Einkommen um 1 £ gekürzt. 2027/28 bedeutet das: volle Entlastung bis 13.036,40 £, teilweise Entlastung zwischen 13.037 £ und 13.319 £ und keine Entlastung ab 13.319 £. In den Beispielen des Finanzministeriums erhält ein Rentner, der den Bezug seiner staatlichen Rente aufgeschoben hat und über 13.186,40 £ Einkommen verfügt, eine Entlastung von 44 £. Wer 13.400 £ Einkommen hat, erhält keine Entlastung und zahlt 166 £. Niemand muss einen Antrag stellen. HMRC nutzt die bereits vorliegenden Daten zum staatlichen Rentenalter und zum Einkommen, um die Ermäßigung bei der Berechnung der Einkommensteuer automatisch anzuwenden. Verbleibende Steuern werden wie üblich eingezogen, etwa über PAYE. Das Finanzministerium erwartet, dass die Regelung 2027/28 rund 290.000 Rentner von der Steuer befreit und etwa 500.000 eine teilweise Entlastung erhalten. Bis zum Ende dieser Legislaturperiode soll die Zahl der teilweise Entlasteten auf rund eine Million steigen. Die Kosten der Maßnahme veranschlagt der Haushalt auf 45 Millionen £ im Jahr 2027/28, 90 Millionen £ im Jahr 2028/29 und 150 Millionen £ im Jahr 2029/30.
Die Reaktionen aus der Rentenbranche fielen am Haushaltstag gemischt aus. Kate Smith von Aegon sagte, es sei eine willkommene Nachricht, Menschen vor Einkommensteuer zu schützen, die allein auf die staatliche Rente angewiesen seien. Olly Cheng von Rathbones bezeichnete es als widersinnig, wenn Erhöhungen, die das Einkommen von Rentnern schützen sollen, dazu führten, dass einige von ihnen Steuern zahlen müssten. Jon Greer von Quilter nannte die Maßnahme ein weiteres Provisorium, das die Risse überdecke, die durch jahrelange kalte Progression entstanden seien. David Brooks von Broadstone sagte, die Politik müsse nun sorgfältiger nachdenken, da die staatliche Rente den Grundfreibetrag erreicht habe. Vor dem Haushalt hatte Steve Webb von LCP vor einer abrupten Schwelle für Menschen mit kleinen Privatrenten gewarnt. Die Abschmelzung soll die Auswirkungen abmildern, erstreckt sich jedoch nur auf rund 280 £ an zusätzlichem Einkommen. Die Entlastung ist zudem befristet: Sie endet am 5. April 2030, ein Jahr bevor das Einfrieren des Grundfreibetrags auslaufen soll. Die Regierung erklärt, sie werde die Regelungen für die Zeit danach wie üblich prüfen.
Wie ändert sich die Dreifachgarantie nach 2030, und wie geht es weiter?
Der Haushalt bestätigte außerdem eine angepasste Dreifachgarantie. Bis April 2029 steigt die staatliche Rente jedes Jahr um den höchsten Wert aus Lohnwachstum, CPI-Inflation oder 2,5 %. Ab April 2030 steigt sie um den höchsten Wert aus 2,5 %, der Inflation oder dem Betrag, der erforderlich ist, um ihren Wert im Verhältnis zu den Löhnen auf dem im April 2029 erreichten Niveau zu halten. Laut Finanzministerium wird damit der „Ratchet“-Effekt beseitigt, während die staatliche Rente langfristig mit den Löhnen Schritt hält. Die Einsparungen werden auf 15 Milliarden £ jährlich bis Ende der 2030er-Jahre und 50 Milliarden £ jährlich bis Ende der 2040er-Jahre geschätzt. Der Haushalt verknüpft die Änderung mit der Finanzierung eines National Care Service in England. Die konservative Parteivorsitzende Kemi Badenoch sagte, es werde schwierig sein, die vollständige Dreifachgarantie wieder einzuführen, sobald sie abgeschafft sei. Wichtige Termine: 31. Januar 2027 – Zahlungsfrist für die meisten Simple-Assessment-Rechnungen für 2025/26; 6. April 2027 – Inkrafttreten der neuen Sätze der staatlichen Rente und des Rentensteuerfreibetrags; Finanzgesetz 2026/27 – gesetzliche Verankerung des Freibetrags; April 2030 – Beginn der angepassten Dreifachgarantie; 5. April 2030 – Ende des Freibetrags, sofern er nicht verlängert wird; April 2031 – Ende des derzeitigen Einfrierens des Grundfreibetrags.
Sources
- HM Treasury — Budget 2026 (28 October 2026), Pension Tax Allowance and Triple Lock
- HM Treasury — Pension Tax Allowance Explainer (28 October 2026)
- HM Treasury — Budget 2026: Overview of tax legislation and rates, 1.4 Pension Tax Allowance
- HM Treasury — Budget 2026 policy costings
- HM Treasury — Budget 2025 (26 November 2025), sections 5.8 and 5.10
- GOV.UK — Tax on your pension: how your tax is paid
- GOV.UK — Pay your Simple Assessment tax bill
- GOV.UK — Income Tax rates and Personal Allowances
- ONS — Average weekly earnings in Great Britain: September 2026
- ONS — Consumer price inflation, UK: September 2026
- IFA Magazine — Pensions and retirement planning: key Budget announcements and industry reaction (28 October 2026)
- Cupure — Britische staatliche Rente soll ab April 2027 auf 13.036 Pfund pro Jahr steigen
- Cupure — Britische Staatsrente steigt im April voraussichtlich um 3,9 % und erhöht das Einkommen von Rentnern
- Cupure — Debatte über Reform der Dreifach-Sicherung der Renten wächst angesichts von Bedenken zur Finanzierung der Sozialpflege
- Cupure — Kemi Badenoch warnt vor Herausforderungen bei der Wiederherstellung der Renten-Dreifachgarantie, falls Labour sie abschafft
- Cupure — John Healey lehnt Forderungen nach einer Erhöhung der Kapitalertragssteuer im Haushalt ab