Pensión estatal y mínimo personal exento: cómo funciona la desgravación fiscal de las pensiones del Presupuesto de 2026
La nueva pensión estatal completa superará el mínimo personal exento, congelado en 12.570 £, en abril de 2027. Qué hace la desgravación fiscal de las pensiones del Presupuesto del 28 de octubre de 2026, quién puede recibirla, cómo funciona la reducción gradual y cómo la aplica HMRC.
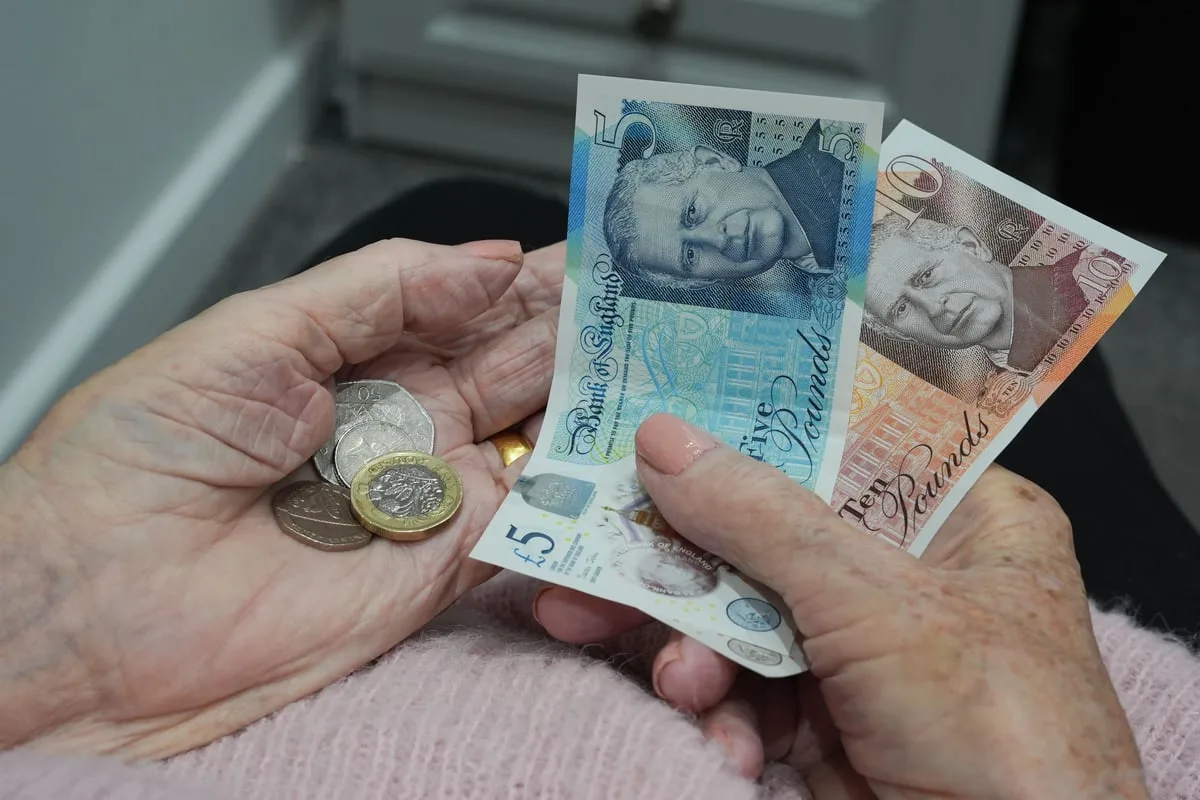
A partir del 6 de abril de 2027, la nueva pensión estatal completa del Reino Unido subirá a 250,70 libras semanales, o 13.036,40 libras anuales, una cifra que por primera vez supera la franquicia personal del impuesto sobre la renta, de 12.570 libras. El presupuesto del 28 de octubre de 2026 no modificó esa franquicia, que seguirá congelada hasta abril de 2031. En su lugar, el ministro de Hacienda, John Healey, confirmó una nueva desgravación fiscal para las pensiones. De 2027–28 a 2029–30, las personas que hayan alcanzado la edad de jubilación estatal y cuyos ingresos totales, de cualquier procedencia, no superen la nueva pensión estatal completa no pagarán impuesto sobre la renta. Por encima de ese nivel, la desgravación se reduce gradualmente, y HMRC la aplicará automáticamente, sin necesidad de solicitarla.
¿Por qué la pensión estatal completa superará la franquicia fiscal en 2027?
La pensión estatal sube cada abril con arreglo al triple bloqueo, que aplica la cifra más alta de tres: el crecimiento de los ingresos medios, la inflación medida por el IPC en septiembre o el 2,5 %. Para el aumento de abril de 2027, la Oficina Nacional de Estadística informó el 15 de septiembre de 2026 de que la remuneración total, incluidas las bonificaciones, creció un 3,9 % en el año hasta el periodo de mayo-julio de 2026. La inflación del IPC de septiembre, publicada el 21 de octubre, fue del 3,5 %. Por tanto, el crecimiento de los ingresos fue la cifra más alta. Un aumento del 3,9 % elevará la nueva pensión estatal completa de 241,30 a 250,70 libras semanales, y el documento explicativo del presupuesto del Tesoro británico fija su valor anual para 2027–28 en 13.036,40 libras. El mismo aumento elevaría la pensión estatal básica anterior, que cobran quienes alcanzaron la edad de jubilación estatal antes del 6 de abril de 2016, de 184,90 a unas 192,10 libras semanales. El aumento anterior, en abril de 2026, fue del 4,8 %, también determinado por el crecimiento de los ingresos.
La parte fiscal no ha cambiado. La franquicia personal —la cantidad de ingresos que una persona puede percibir en cada ejercicio fiscal antes de pagar impuesto sobre la renta— se mantiene en 12.570 libras desde 2021–22. En el presupuesto del 26 de noviembre de 2025, la entonces ministra de Hacienda, Rachel Reeves, prorrogó tres años, de abril de 2028 a abril de 2031, la congelación de la franquicia y del umbral del tipo impositivo superior. El presupuesto del 28 de octubre de 2026 mantuvo esa congelación, y el documento explicativo del Tesoro señala que la nueva desgravación no modifica la franquicia personal de nadie. En 2027–28, la nueva pensión estatal completa superará la franquicia en 466,40 libras, por lo que, al tipo básico del 20 %, el impuesto adeudado solo por esa pensión sería de 93,28 libras al año, la cifra que el Tesoro utiliza en su propio ejemplo.
¿Cómo recauda HMRC los impuestos sobre la pensión estatal?
Según GOV.UK, la pensión estatal se paga sin retenciones fiscales. Cuando una persona jubilada también percibe una pensión de empresa o privada, o tiene un empleo, HMRC modifica su código fiscal para recaudar el impuesto adeudado sobre la pensión estatal a través de esos otros ingresos. Si la pensión estatal es el único ingreso de una persona y supera la franquicia personal, HMRC envía una factura de liquidación simplificada que indica cuánto debe. Según las normas actuales de HMRC, una carta de liquidación simplificada fechada antes del 31 de octubre de 2026 para el ejercicio fiscal 2025–26 debe pagarse antes del 31 de enero de 2027, mientras que las cartas posteriores dan un plazo de tres meses. Quienes crean que una factura es incorrecta disponen de 60 días para impugnarla. La nueva desgravación se dirige precisamente a estas cartas: el resumen fiscal del presupuesto señala que evita a los pensionistas la carga de pagar pequeñas cantidades de impuesto sobre la renta mediante una liquidación simplificada.
¿Qué decidió el presupuesto del 28 de octubre de 2026?
El presupuesto confirmó la desgravación fiscal para las pensiones, anunciada por primera vez en el presupuesto de noviembre de 2025. Pese a su nombre, se trata de una reducción de la factura fiscal, no de un aumento de la franquicia libre de impuestos: su valor equivale al 20 % de la diferencia entre la nueva pensión estatal completa y la franquicia personal, es decir, 93,28 libras en 2027–28. Se aplicará en los ejercicios fiscales 2027–28, 2028–29 y 2029–30, aumentará cada año en línea con la nueva pensión estatal completa y quedará establecida por ley en el proyecto de ley de Finanzas de 2026–27. Los requisitos son más amplios que los del compromiso de 2025, que solo abarcaba a quienes recibían únicamente la pensión estatal, sin incrementos. Según el documento explicativo del Tesoro, se aplicará a cualquier persona que haya alcanzado la edad de jubilación estatal, o la alcance durante el ejercicio fiscal, y cuyos ingresos totales no superen la nueva pensión estatal completa, ya procedan de la pensión estatal, una pensión privada, el trabajo, los ahorros, propiedades o dividendos. En un ejemplo del Tesoro, una persona jubilada con una pensión estatal parcial y una pequeña pensión privada, que suman 12.970 libras, adeudaría 80 libras; con la nueva medida no pagará nada.
¿Cómo funciona la reducción gradual y cómo la aplicará HMRC?
Para los ingresos que superen la nueva pensión estatal completa, la desgravación se reduce en una libra por cada tres libras de ingresos adicionales. En 2027–28, esto significa una desgravación completa hasta las 13.036,40 libras, parcial entre 13.037 y 13.319 libras, y ninguna a partir de 13.319 libras. En los ejemplos del Tesoro, una persona jubilada que aplazó el cobro de su pensión estatal y tiene ingresos de 13.186,40 libras recibe una desgravación de 44 libras, mientras que otra con ingresos de 13.400 libras no recibe ninguna y paga 166 libras. Nadie tiene que solicitarla. HMRC utilizará los datos sobre la edad de jubilación estatal y los ingresos que ya posee para aplicar la reducción automáticamente al calcular el impuesto sobre la renta; cualquier impuesto restante se recaudará como de costumbre, por ejemplo, mediante el sistema PAYE. El Tesoro prevé que en 2027–28 unas 290.000 personas jubiladas no pagarán impuestos gracias a la desgravación y que alrededor de 500.000 obtendrán alguna reducción; la cifra aumentará a cerca de un millón para el final de esta legislatura. El presupuesto cifra el coste de la medida en 45 millones de libras en 2027–28, 90 millones en 2028–29 y 150 millones en 2029–30.
La reacción del sector de las pensiones el día del presupuesto fue dispar. Kate Smith, de Aegon, dijo que sería una buena noticia proteger del impuesto sobre la renta a quienes dependen exclusivamente de la pensión estatal. Olly Cheng, de Rathbones, afirmó que sería paradójico que los aumentos destinados a proteger los ingresos de los pensionistas dejaran a algunos con una factura fiscal. Jon Greer, de Quilter, calificó la medida de otro parche para tapar las grietas causadas por años de arrastre fiscal, y David Brooks, de Broadstone, dijo que los responsables políticos tendrían que reflexionar más ahora que la pensión estatal ha alcanzado la franquicia personal. Antes del presupuesto, Steve Webb, de LCP, había advertido del riesgo de un salto brusco para las personas con pequeñas pensiones privadas. La reducción gradual busca suavizar ese efecto, aunque se aplica a solo unas 280 libras de ingresos adicionales. La desgravación también es temporal: termina el 5 de abril de 2030, un año antes de que concluya la congelación de la franquicia personal, y el Gobierno afirma que estudiará las disposiciones posteriores como de costumbre.
¿Cómo cambiará el triple bloqueo después de 2030 y qué ocurrirá a continuación?
El presupuesto también confirmó un triple bloqueo ajustado. La pensión estatal seguirá aumentando cada año hasta abril de 2029 según la cifra más alta entre el crecimiento de los ingresos, la inflación medida por el IPC y el 2,5 %. A partir de abril de 2030, subirá según la cifra más alta entre el 2,5 %, la inflación o la cantidad necesaria para mantener su valor en relación con los ingresos en el nivel alcanzado en abril de 2029. El Tesoro afirma que esto elimina el efecto de «trinquete» mientras la pensión estatal evoluciona a la par de los ingresos con el tiempo, y calcula un ahorro de 15.000 millones de libras anuales para finales de la década de 2030 y de 50.000 millones al año para finales de la década de 2040. El presupuesto vincula el cambio a la financiación de un Servicio Nacional de Atención en Inglaterra. La líder conservadora, Kemi Badenoch, ha dicho que sería difícil restablecer el triple bloqueo completo una vez eliminado. Fechas clave: 31 de enero de 2027, fecha límite de pago para la mayoría de las facturas de liquidación simplificada correspondientes a 2025–26; 6 de abril de 2027, entrada en vigor de las nuevas cuantías de la pensión estatal y de la desgravación fiscal para las pensiones; proyecto de ley de Finanzas de 2026–27, que establecerá legalmente la desgravación; abril de 2030, inicio del triple bloqueo ajustado; 5 de abril de 2030, fin de la desgravación, salvo que se prorrogue; abril de 2031, fin de la congelación actual de la franquicia personal.
Sources
- HM Treasury — Budget 2026 (28 October 2026), Pension Tax Allowance and Triple Lock
- HM Treasury — Pension Tax Allowance Explainer (28 October 2026)
- HM Treasury — Budget 2026: Overview of tax legislation and rates, 1.4 Pension Tax Allowance
- HM Treasury — Budget 2026 policy costings
- HM Treasury — Budget 2025 (26 November 2025), sections 5.8 and 5.10
- GOV.UK — Tax on your pension: how your tax is paid
- GOV.UK — Pay your Simple Assessment tax bill
- GOV.UK — Income Tax rates and Personal Allowances
- ONS — Average weekly earnings in Great Britain: September 2026
- ONS — Consumer price inflation, UK: September 2026
- IFA Magazine — Pensions and retirement planning: key Budget announcements and industry reaction (28 October 2026)
- Cupure — La pensión estatal británica subiría a 13.036 libras al año desde abril de 2027
- Cupure — La pensión estatal del Reino Unido aumentará un 3,9% en abril, impulsando los ingresos de los jubilados
- Cupure — Aumenta el debate sobre la reforma del triple bloqueo de pensiones ante preocupaciones por la financiación de la atención social
- Cupure — Kemi Badenoch advierte sobre los desafíos para restablecer el triple bloqueo de pensiones si el Labour lo aboliera
- Cupure — John Healey rechaza las peticiones de subir el impuesto sobre las ganancias de capital en los Presupuestos