HMRC peut-il accéder à votre compte bancaire ? Les règles de 2026 et le nouveau pouvoir de recouvrement des dettes à partir de 2029
Ce que HMRC peut voir sur votre compte bancaire, comment l’administration peut exiger des relevés, quand elle peut prélever directement de l’argent dans le cadre du recouvrement direct des dettes, le nouveau pouvoir concernant les dettes de moindre montant confirmé dans le budget du 28 octobre 2026, et ce que vous devez faire si vous avez des impôts à payer.
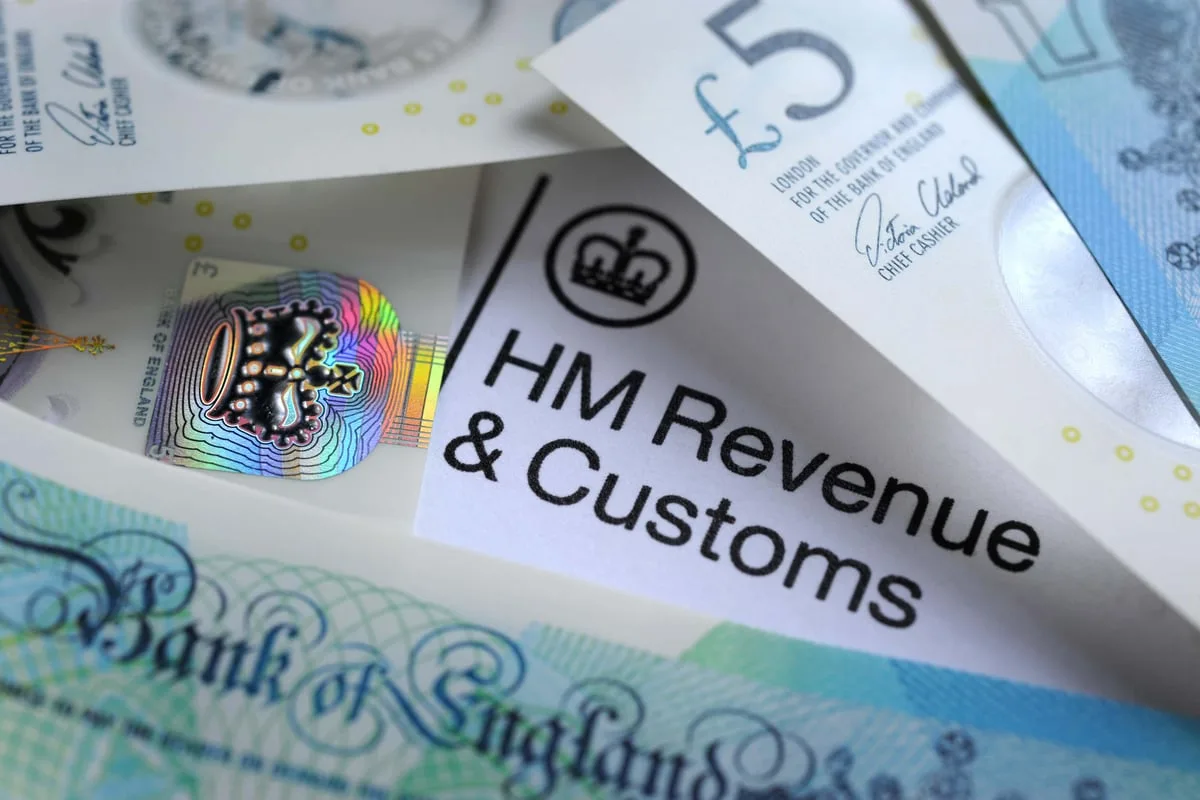
HM Revenue and Customs (HMRC) ne peut pas se connecter à votre compte bancaire ni surveiller vos dépenses en temps réel. Les banques et sociétés de crédit immobilier britanniques lui transmettent chaque année les intérêts qu’elles vous ont versés sur votre épargne, et HMRC peut légalement exiger d’une banque qu’elle lui remette des relevés au moyen d’une demande écrite de renseignements. Par ailleurs, en vertu du pouvoir de recouvrement direct des dettes (Direct Recovery of Debts, DRD), prévu par la loi de finances (n° 2) de 2015, HMRC peut prélever directement de l’argent sur un compte courant ou un compte d’épargne, mais uniquement auprès de personnes qui doivent plus de 1 000 livres sterling, n’ont pas répondu à plusieurs sollicitations et conserveraient au moins 5 000 livres sterling sur leurs comptes. Lors de la présentation du budget, le 28 octobre 2026, le chancelier John Healey a confirmé un deuxième pouvoir, distinct, visant les dettes moins élevées : à partir de juillet 2029, HMRC pourra prélever des mensualités sur les comptes bancaires de personnes et d’entreprises qui ont les moyens de payer, mais s’y refusent à plusieurs reprises. Une nouvelle loi devra d’abord être adoptée. Cette page présente les deux dispositifs.
HMRC peut-il consulter mon compte bancaire ?
Pas au sens où il pourrait le parcourir. Selon les informations publiées sur GOV.UK, après le 5 avril de chaque année, votre banque ou société de crédit immobilier indique à HMRC le montant des intérêts qu’elle vous a versés au cours de l’année fiscale précédente. HMRC additionne les intérêts de tous vos comptes et vous envoie un calcul de l’impôt par courrier ou via votre compte fiscal personnel si vous devez payer des impôts. Les intérêts des comptes ISA ne sont pas imposés. Pour consulter vos relevés, HMRC doit recourir à l’un de ses pouvoirs officiels d’information et, en général, vous les demande d’abord.
Comment HMRC peut-il obtenir mes relevés bancaires ?
Le principal dispositif relève de l’annexe 36 de la loi de finances de 2008. Un agent de HMRC peut vous adresser une demande de documents ou envoyer une demande à un tiers, comme une banque, lorsque les informations sont « raisonnablement nécessaires » pour vérifier votre situation fiscale ou, depuis la loi de finances de 2021, recouvrer une dette fiscale. Une demande adressée à une banque nécessite en principe votre accord ou l’autorisation du tribunal fiscal. La loi de finances de 2021 a également ajouté le paragraphe 4A, qui prévoit l’avis relatif aux établissements financiers (Financial Institution Notice, FIN). Celui-ci ne requiert ni votre accord ni l’autorisation d’un tribunal, mais seulement l’aval d’un agent HMRC habilité. Le manuel de conformité de HMRC (CH23105 à CH23120) précise que les agents doivent d’abord demander les relevés au contribuable, vous remettre une copie du FIN accompagnée d’un résumé des motifs et ne jamais adresser de demande informelle à une banque. Le budget du 28 octobre 2026 a annoncé que le projet de loi de finances 2026-2027 étendra le FIN aux prestataires de services sur cryptoactifs, dans le cadre d’une révision plus large de l’annexe 36 qui prendra effet à la sanction royale.
HMRC peut-il prélever de l’argent sur mon compte bancaire ?
Oui, en vertu du DRD, qui permet à HMRC de demander à une banque de lui verser directement des fonds prélevés sur des comptes courants, des comptes d’épargne et des comptes ISA en espèces. Une note explicative de HMRC, mise à jour en juin 2026, indique que ce pouvoir n’a été utilisé que 19 fois en deux ans avant d’être suspendu pendant la pandémie de Covid-19. La déclaration de printemps 2025 a annoncé sa remise en vigueur ; une phase d’essai encadrée a débuté en septembre 2025, puis son utilisation a été élargie à partir d’avril 2026. Les conditions sont les suivantes : une dette fiscale ou de crédits d’impôt de plus de 1 000 livres sterling, établie et dont les délais de recours sont expirés ; plusieurs sollicitations restées sans réponse ; et un solde d’au moins 5 000 livres sterling sur l’ensemble des comptes du débiteur. HMRC rend d’abord visite à chaque particulier en personne et peut lui proposer un échéancier de paiement (Time to Pay). Les personnes ayant besoin d’un soutien supplémentaire sont exclues de la procédure. Une fois les fonds bloqués, le titulaire du compte dispose de 30 jours pour contester la mesure ; si HMRC rejette la contestation, il peut saisir un tribunal de comté, notamment pour invoquer des difficultés financières.
Qu’est-ce que le budget 2026 a changé ?
Le budget a confirmé un nouveau pouvoir, distinct du DRD, permettant de recouvrer des dettes fiscales de moindre montant au moyen de prélèvements mensuels réguliers sur des comptes bancaires lorsque des particuliers et des entreprises refusent à plusieurs reprises de répondre à HMRC. Selon la note d’évaluation budgétaire, le dispositif entrera en vigueur en juillet 2029 pour les dettes de TVA et de PAYE, en avril 2030 pour celles liées aux déclarations fiscales personnelles (Self Assessment) et aux déclarations simplifiées (Simple Assessment), puis en avril 2031 pour l’impôt sur les sociétés. HMRC entend commencer par les entreprises avant de l’appliquer aux particuliers. Il concerne les dettes établies allant jusqu’à 5 000 livres sterling pour les particuliers et 10 000 livres sterling pour les entreprises, intérêts et pénalités compris. Il ne serait utilisé qu’après l’échec des procédures habituelles de recouvrement, généralement après au moins 10 sollicitations et lorsque la dette remonte à au moins neuf mois. HMRC prévoit moins de 250 000 échéanciers de prélèvements par an. Selon les prévisions budgétaires, ce pouvoir rapportera 50 millions de livres sterling en 2029-2030, puis 320 millions en 2031-2032. The Times avait rapporté que le montant minimal pourrait descendre à quelques livres. Le gouvernement n’a fixé aucun seuil minimal, mais indique qu’il ne mettra pas en place d’échéancier si le coût du recouvrement dépasse le montant de la dette et qu’un seuil opérationnel pourrait être fixé dans un code de bonnes pratiques.
Dans sa réponse à la consultation, publiée avec le budget, HMRC a modifié plusieurs garanties. Le préavis avant le premier prélèvement passe de 14 jours, comme proposé, à au moins 28 jours. Une nouvelle règle dite « Refund First » prévoit qu’en cas de contestation, le montant contesté peut être remboursé pendant que HMRC réexamine le dossier. Les découverts autorisés des particuliers et les dettes de crédits d’impôt sont exclus ; dans un premier temps, le pouvoir ne s’appliquera qu’aux comptes courants. Un compte joint ne sera utilisé que si aucun compte individuel approprié n’existe, et l’autre titulaire en sera averti et aura le droit de contester. Chaque dossier fera l’objet d’une évaluation de la capacité de paiement, qui pourra s’appuyer sur des données d’agences d’évaluation du crédit. Toute personne dont on sait qu’elle a besoin d’un soutien supplémentaire sera orientée vers un agent de HMRC pour un examen manuel. Contrairement au DRD, aucun solde minimal garanti ne sera laissé sur le compte : le gouvernement a indiqué qu’il ne jugeait pas nécessaire d’en prévoir un à ce stade, même si un contrôle du solde pourrait être ajouté. Les personnes concernées pourront contester la mesure, saisir le service des réclamations de HMRC et faire appel devant un tribunal indépendant ou un autre organisme externe. Un projet de code de bonnes pratiques et un projet de loi sont attendus à l’été 2027, en vue d’un projet de loi de finances ultérieur.
Avant le budget, le chancelier du cabinet fantôme, Andrew Griffith, a déclaré à The Times que le projet était « absurde » et qu’il permettrait au fisc de vider des comptes pour quelques centaines de livres. L’Association of Taxation Technicians a estimé que HMRC ne devrait pas se voir accorder ces pouvoirs avant d’avoir démontré que des garanties adéquates sont en place et que les bons contribuables seront ciblés. En juin, le Low Incomes Tax Reform Group (LITRG) a souligné que les propositions, contrairement au DRD, ne prévoient aucun montant minimal devant rester sur le compte, une question que la version définitive laisse en suspens. Dan Neidle, de Tax Policy Associates, a jugé le projet pertinent en principe, mais s’est demandé si un système automatisé pourrait distinguer un refus délibéré de payer d’une maladie ou de courriers non reçus. Le rapport du National Audit Office du 23 octobre 2026 justifie, selon les partisans de la mesure, la nécessité d’agir : il a révélé qu’à la fin de l’exercice 2025-2026, 8,2 millions de contribuables devaient 43,8 milliards de livres sterling (4,7 % des recettes fiscales). HMRC indique que les agences privées de recouvrement travaillant pour son compte lui reversent chaque année environ 750 000 dettes impayées, pour un montant total de 2 milliards de livres sterling.
HMRC peut-il consulter les comptes bancaires à l’étranger ?
Souvent, oui, mais pas à la demande. Dans le cadre de la Norme commune de déclaration (Common Reporting Standard, CRS), le système de l’OCDE d’échange automatique d’informations sur les comptes financiers, les autorités fiscales échangent chaque année les informations relatives aux comptes détenus par les résidents des autres pays participants. Le manuel de HMRC sur l’échange international d’informations indique que 45 juridictions ont adhéré au dispositif en octobre 2014, en vue du lancement des échanges en 2017, et que plus de 100 y participent désormais. La liste des pays échangeant des informations avec le Royaume-Uni en 2026 comprend la France, l’Allemagne, l’Irlande, l’Italie, Hong Kong et les îles Caïmans ; le Rwanda, le Sénégal et l’Ouganda s’y sont ajoutés cette année. Les banques britanniques déclarent ces informations au titre du règlement de 2015 sur la conformité fiscale internationale. Les États-Unis échangent des informations avec le Royaume-Uni en vertu d’un accord distinct, le FATCA.
Que faire si vous devez de l’argent à HMRC ?
Toutes les versions de ce pouvoir, en vigueur ou prévues, visent les personnes qui ne répondent pas. Quiconque prend contact avec HMRC à n’importe quel moment est exclu de la nouvelle procédure : la meilleure protection consiste donc à répondre. Selon GOV.UK, si vous ne pouvez pas payer la totalité de la somme, vous pouvez peut-être convenir en ligne d’un échéancier mensuel (Time to Pay), en indiquant votre référence fiscale, vos coordonnées bancaires britanniques pour un prélèvement automatique et vos revenus et dépenses. HMRC s’attendra à ce que vous utilisiez d’abord votre épargne et accepte un état financier standard établi par un conseiller indépendant en matière d’endettement, comme Citizens Advice. HMRC indique que neuf échéanciers Time to Pay sur dix sont menés à terme. Son équipe Extra Support accompagne les personnes dont l’état de santé ou la situation rend les échanges difficiles ; toute personne identifiée comme ayant besoin d’un soutien supplémentaire est exclue du DRD.
Quelles sont les prochaines étapes ?
Dates clés : 28 octobre 2026, le budget confirme le pouvoir et HMRC publie sa réponse à la consultation ; été 2027, publication du projet de code de bonnes pratiques et du projet de loi ; juillet 2029, premiers prélèvements pour les dettes de TVA et de PAYE ; avril 2030, dettes liées aux déclarations Self Assessment et Simple Assessment ; avril 2031, dettes d’impôt sur les sociétés. Jusqu’à l’entrée en vigueur de la nouvelle loi, les règles actuelles du DRD restent applicables : dette minimale de 1 000 livres sterling, solde d’au moins 5 000 livres sterling sur les comptes, visite en personne et délai de 30 jours pour contester. Le budget prévoit également 70 millions de livres sterling sur cinq ans pour les partenariats de HMRC avec des agences privées de recouvrement et 670 agents de contrôle supplémentaires d’ici à 2029-2030. À partir d’avril 2029, les contribuables devront aussi mettre en place un prélèvement automatique pour les montants dus au titre des déclarations de TVA et de PAYE, sous réserve d’exceptions.
Sources
- HM Treasury — Budget 2026 (28 October 2026), 'Enhancing HMRC's debt management capacity'
- HMRC — Proposals to tackle lower value tax debts: summary of responses (28 October 2026)
- HM Treasury — Budget 2026 policy costings (Debt Management, p.48)
- HM Treasury — Budget 2026: Overview of tax legislation and rates (2.45, 1.89)
- HMRC — Issue Briefing: Direct Recovery of Debts (updated June 2026)
- HMRC — Tackling lower value tax debts (consultation, 23 June–28 August 2026)
- National Audit Office — HM Revenue & Customs' management of tax debt (HC 617, 23 October 2026)
- Finance (No. 2) Act 2015, Schedule 8 — Enforcement by deduction from accounts
- Finance Act 2008, Schedule 36 — Information and inspection powers
- HMRC Compliance Handbook — CH23105 Financial Institution Notice
- GOV.UK — Tax on savings interest
- HMRC International Exchange of Information Manual — IEIM400080 Common Reporting Standard
- GOV.UK — If you cannot pay your tax bill on time
- CIOT / LITRG — Concerns over safeguards in HMRC's lower-value tax debt proposals (June 2026)
- The Times — HMRC to deduct money directly from bank accounts of tax evaders (23 October 2026)
- The Independent — HMRC to take money directly from bank accounts of tax dodgers (25 October 2026)
- Mirror — HMRC 'set to take money direct' from bank accounts in rule change (26 October 2026)
- Daily Mail — Budget to give taxman new powers to take money from bank accounts (23 October 2026)
- Cupure — Le gouvernement britannique collecte un montant record d'impôt sur les plus-values de 24,2 milliards de livres sterling
- Cupure — L’emprunt du gouvernement britannique grimpe à 24,5 milliards de livres avant le budget
- Cupure — La dette publique britannique dépasse pour la première fois 3 000 milliards de livres
- Cupure — John Healey rejette les appels à augmenter l’impôt sur les plus-values dans le budget
- Cupure — John Healey envisagerait une hausse de la taxe sur les bénéfices des banques dans son budget
- Cupure — Jamie Carragher échappe à la faillite après avoir réglé une dette fiscale impayée