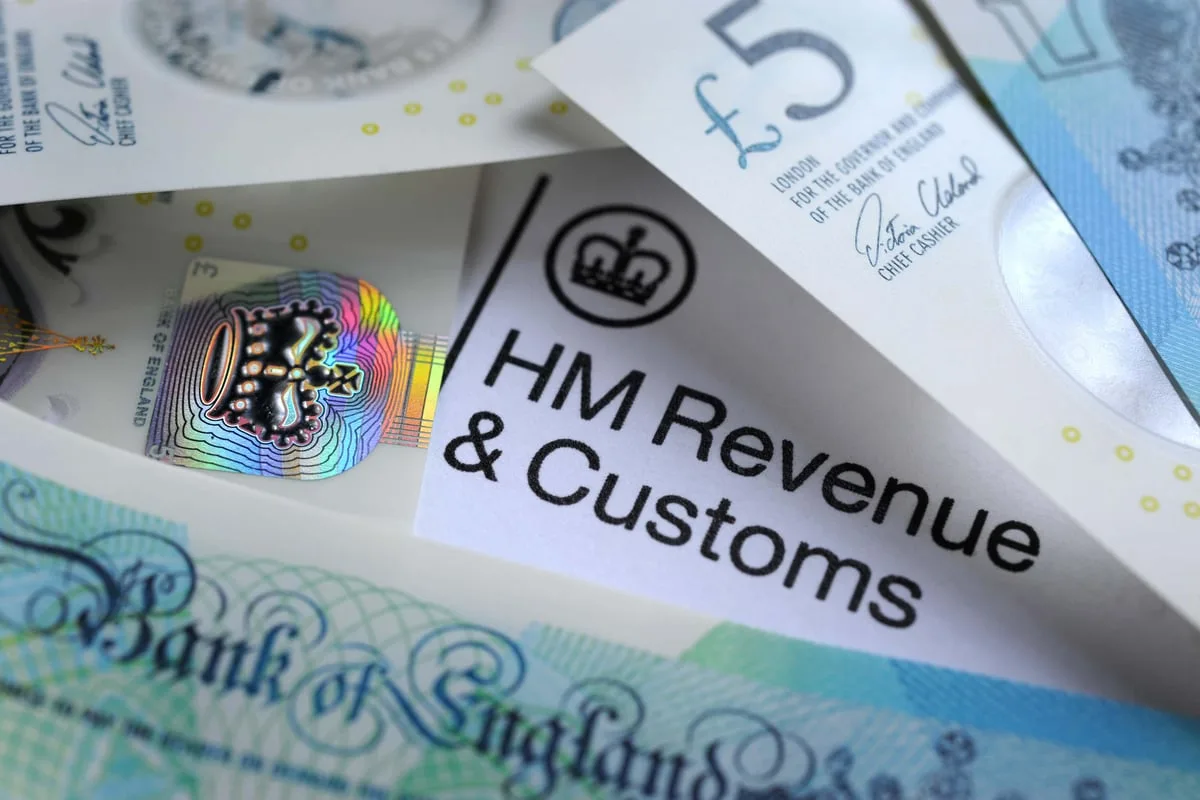
Kan HMRC toegang krijgen tot uw bankrekening? De regels voor 2026 en de nieuwe bevoegdheid om schulden te innen vanaf 2029
Wat HMRC op uw bankrekening kan zien, hoe de dienst bankafschriften kan opvragen, wanneer HMRC rechtstreeks geld kan innen via Direct Recovery of Debts, de nieuwe bevoegdheid voor kleinere schulden die in de begroting van 28 oktober 2026 is bevestigd, en wat u moet doen als u belasting verschuldigd bent.
HM Revenue and Customs (HMRC) kan niet inloggen op uw bankrekening of uw uitgaven in realtime volgen. Wat de dienst wel krijgt, is jaarlijks van Britse banken en hypotheekbanken een overzicht van de spaarrente die zij u hebben betaald. Ook kan HMRC een bank via een schriftelijk informatieverzoek wettelijk verplichten rekeningafschriften te verstrekken. Daarnaast kan HMRC op grond van de bevoegdheid tot directe inning van schulden (Direct Recovery of Debts, DRD) uit de Finance (No. 2) Act 2015 rechtstreeks geld opnemen van een betaal- of spaarrekening, maar alleen bij mensen die meer dan £1.000 verschuldigd zijn, herhaaldelijk niet op contact hebben gereageerd en daarna nog minstens £5.000 overhouden. In de begroting van 28 oktober 2026 bevestigde minister van Financiën John Healey een tweede, afzonderlijke bevoegdheid voor kleinere schulden: vanaf juli 2029 kan HMRC regelmatig termijnen afschrijven van bankrekeningen van mensen en bedrijven die kunnen betalen, maar dat herhaaldelijk niet doen. Daarvoor is eerst nieuwe wetgeving nodig. Op deze pagina worden beide bevoegdheden toegelicht.
Kan HMRC mijn bankrekening zien?
Niet in de zin dat de dienst uw rekening kan doorbladeren. Volgens de richtlijnen op GOV.UK laat uw bank of hypotheekbank HMRC na 5 april elk jaar weten hoeveel rente zij u in het voorgaande belastingjaar heeft betaald. HMRC telt de rente van al uw rekeningen bij elkaar op en stuurt u een belastingberekening per post of via uw Personal Tax Account als u belasting verschuldigd bent. Over ISA-rente wordt geen belasting geheven. Om uw rekeninggegevens in te zien, moet HMRC een van zijn formele informatiebevoegdheden gebruiken, en meestal vraagt de dienst het eerst aan u.
Hoe kan HMRC mijn bankgegevens opvragen?
De belangrijkste wettelijke grondslag is Schedule 36 van de Finance Act 2008. Een HMRC-medewerker kan u als belastingplichtige een informatieverzoek sturen om documenten op te vragen, of een verzoek aan een derde, zoals een bank, als het materiaal „redelijkerwijs nodig” is om uw belastingsituatie te controleren of, sinds de Finance Act 2021, een belastingschuld te innen. Voor een verzoek aan een bank als derde is normaal gesproken uw toestemming of goedkeuring van het belastingtribunaal nodig. De Finance Act 2021 voegde ook paragraaf 4A toe: de Financial Institution Notice (FIN). Daarvoor is noch uw toestemming, noch die van een tribunaal nodig; alleen goedkeuring van een bevoegde HMRC-medewerker. In het Compliance Handbook van HMRC (CH23105 tot en met CH23120) staat dat medewerkers eerst de belastingplichtige om afschriften moeten vragen, u een kopie van de FIN en een samenvatting van de redenen moeten geven, en nooit informeel een bank mogen benaderen. In de begroting van 28 oktober 2026 werd aangekondigd dat de Finance Bill 2026–27 de Financial Institution Notice zal uitbreiden naar aanbieders van cryptodiensten, als onderdeel van bredere wijzigingen in Schedule 36 die ingaan zodra de wet koninklijke bekrachtiging heeft gekregen.
Kan HMRC geld van mijn bankrekening halen?
Ja, op grond van de DRD-bevoegdheid. Daarmee kan HMRC een bank opdragen rechtstreeks geld over te maken van betaalrekeningen, spaarrekeningen en cash-ISA’s. In een in juni 2026 bijgewerkte toelichting vermeldt HMRC dat de bevoegdheid in de twee jaar voordat zij tijdens de COVID-19-pandemie werd opgeschort slechts 19 keer is gebruikt. In de Spring Statement van 2025 werd aangekondigd dat de bevoegdheid opnieuw zou worden ingezet. In september 2025 begon een gecontroleerde testfase; vanaf april 2026 werd de toepassing uitgebreid. De voorwaarden zijn dat er een vastgestelde belastingschuld of schuld aan belastingkredieten is van meer dan £1.000 waarvan de bezwaartermijnen zijn verstreken, dat herhaaldelijk contact is genegeerd en dat de schuldenaar opgeteld minstens £5.000 op zijn of haar rekeningen overhoudt. HMRC bezoekt iedere particulier eerst persoonlijk; daarbij kan een betalingsregeling (Time to Pay) worden aangeboden. Mensen die extra ondersteuning nodig hebben, worden buiten de procedure gehouden. Nadat het geld is bevroren, heeft de rekeninghouder 30 dagen om bezwaar te maken. Als HMRC het bezwaar afwijst, kan de rekeninghouder in beroep bij een county court, onder meer op grond van financiële nood.
Wat heeft de begroting van 2026 veranderd?
In de begroting werd een nieuwe bevoegdheid bevestigd, naast de DRD, om kleinere belastingschulden te innen via regelmatige maandelijkse afschrijvingen van bankrekeningen als mensen en bedrijven herhaaldelijk niet op HMRC reageren. Volgens de toelichting bij de begrotingsraming gaat de bevoegdheid in juli 2029 gelden voor btw- en PAYE-schulden, in april 2030 voor schulden uit Self Assessment en Simple Assessment en in april 2031 voor vennootschapsbelasting. HMRC wil beginnen met bedrijven en de bevoegdheid daarna toepassen op particulieren. Het gaat om vastgestelde schulden tot £5.000 voor particulieren en £10.000 voor bedrijven, inclusief rente en boetes. De bevoegdheid wordt alleen gebruikt nadat de normale invorderingspogingen zijn mislukt, doorgaans na minstens 10 contactpogingen en als de schuld minstens negen maanden oud is. HMRC verwacht jaarlijks minder dan 250.000 betalingsregelingen via afschrijvingen. Volgens de begrotingsprognose brengt de bevoegdheid in 2029–30 £50 miljoen op, oplopend tot £320 miljoen in 2031–32. The Times had bericht dat het minimumbedrag mogelijk tot enkele ponden zou dalen. De regering heeft geen vaste ondergrens vastgesteld, maar zegt geen regelingen te starten als de invorderingskosten hoger zijn dan de schuld. Mogelijk wordt in een gedragscode een operationele drempel vastgelegd.
In de samen met de begroting gepubliceerde reactie op de consultatie wijzigde HMRC verschillende waarborgen. De termijn voor de eerste afschrijving wordt verlengd van de voorgestelde 14 dagen naar minstens 28 dagen. Een nieuwe regel, „eerst terugbetalen”, houdt in dat bij bezwaar het betwiste bedrag kan worden teruggestort terwijl HMRC de zaak beoordeelt. Geoorloofde roodstanden van particulieren en schulden aan belastingkredieten vallen buiten de regeling. Aanvankelijk geldt de bevoegdheid alleen voor betaalrekeningen. Een gezamenlijke rekening wordt alleen gebruikt als er geen geschikte rekening op één naam is; de andere rekeninghouder wordt daarvan op de hoogte gesteld en kan bezwaar maken. In elk geval wordt beoordeeld of iemand de afschrijvingen kan betalen. Daarbij kunnen gegevens van kredietinformatiebureaus worden gebruikt. Iedereen van wie bekend is dat die extra ondersteuning nodig heeft, wordt doorverwezen naar een HMRC-medewerker voor een handmatige beoordeling. Anders dan bij de DRD is er geen gegarandeerd minimumbedrag dat op de rekening moet blijven staan: de regering zei dat zij op dit moment niet denkt dat zo’n minimum nodig is, al kan er een controle van het saldo worden toegevoegd. Mensen kunnen bezwaar maken, de klachtenprocedure van HMRC volgen en beroep instellen bij een onafhankelijk tribunaal of een andere externe instantie. Een ontwerp-gedragscode en ontwerpwetgeving worden in de zomer van 2027 verwacht, ter voorbereiding op een latere Finance Bill.
Voorafgaand aan de begroting noemde schaduwminister van Financiën Andrew Griffith het plan tegenover The Times „absurd”. Volgens hem zou het de belastingdienst in staat stellen rekeningen leeg te halen voor enkele honderden ponden. De Association of Taxation Technicians zei dat HMRC de bevoegdheden pas zou moeten krijgen als de dienst kan aantonen dat er voldoende waarborgen zijn en de juiste belastingplichtigen worden aangepakt. In juni wees de Low Incomes Tax Reform Group (LITRG) erop dat de voorstellen, anders dan de DRD, geen minimumbedrag vastleggen dat op de rekening moet blijven staan. Ook in de definitieve uitwerking is dit punt nog niet geregeld. Dan Neidle van Tax Policy Associates noemde het plan in principe een goed idee, maar betwijfelde of een geautomatiseerd systeem opzettelijk niet betalen kan onderscheiden van ziekte of gemiste brieven. De aanleiding voor de maatregel is een rapport van de National Audit Office van 23 oktober 2026. Daarin stond dat aan het einde van 2025–26 8,2 miljoen belastingplichtigen samen £43,8 miljard verschuldigd waren (4,7% van de belastinginkomsten). HMRC zegt dat elk jaar ongeveer 750.000 schulden ter waarde van £2 miljard onbetaald terugkomen van de incassobureaus die voor de dienst werken.
Kan HMRC buitenlandse bankrekeningen zien?
Vaak wel, maar niet op verzoek. Op grond van de Common Reporting Standard (CRS), het systeem van de OESO voor automatische uitwisseling van informatie over financiële rekeningen, wisselen belastingdiensten jaarlijks gegevens uit over rekeningen van inwoners van elkaars landen. In de International Exchange of Information Manual van HMRC staat dat 45 rechtsgebieden zich in oktober 2014 hebben aangesloten om vanaf 2017 gegevens uit te wisselen; inmiddels nemen er meer dan 100 deel. Op de lijst van landen die in 2026 gegevens uitwisselen met het VK staan onder meer Frankrijk, Duitsland, Ierland, Italië, Hongkong en de Kaaimaneilanden. Dit jaar zijn Rwanda, Senegal en Oeganda toegevoegd. Britse banken rapporteren op grond van de International Tax Compliance Regulations 2015. De VS wisselen gegevens met het VK uit onder een afzonderlijke overeenkomst: FATCA.
Wat moet u doen als u HMRC geld verschuldigd bent?
Alle varianten van de bevoegdheid, bestaande en geplande, zijn gericht op mensen die niet reageren. Wie op enig moment contact opneemt met HMRC, valt buiten de nieuwe procedure. Reageren is daarom de effectiefste manier om u te beschermen. Volgens GOV.UK kunt u, als u niet het volledige bedrag kunt betalen, mogelijk online een maandelijkse betalingsregeling (Time to Pay) treffen. Daarvoor hebt u uw belastingnummer, Britse bankgegevens voor een automatische incasso en informatie over uw inkomsten en uitgaven nodig. HMRC verwacht dat u eerst uw spaargeld gebruikt en accepteert een Standard Financial Statement van een onafhankelijke schuldadviseur, zoals Citizens Advice. HMRC zegt dat 9 op de 10 Time to Pay-regelingen worden nagekomen. Het team Extra Support helpt mensen voor wie contact moeilijk is vanwege hun gezondheid of omstandigheden. Iedereen van wie HMRC weet dat die extra ondersteuning nodig heeft, wordt buiten de DRD-procedure gehouden.
Wat gebeurt er nu?
Belangrijke data: 28 oktober 2026: de begroting bevestigt de bevoegdheid en HMRC publiceert zijn reactie op de consultatie; zomer 2027: ontwerp-gedragscode en ontwerpwetgeving; juli 2029: eerste afschrijvingen voor btw- en PAYE-schulden; april 2030: schulden uit Self Assessment en Simple Assessment; april 2031: schulden aan vennootschapsbelasting. Totdat de nieuwe wet van kracht is, blijven de bestaande DRD-regels gelden: een minimumschuld van £1.000, minstens £5.000 over op de rekeningen, een persoonlijk bezoek en 30 dagen om bezwaar te maken. De begroting trekt ook gedurende vijf jaar £70 miljoen uit voor de samenwerking van HMRC met particuliere incassobureaus en voorziet in 670 extra controlemedewerkers tegen 2029–30. Vanaf april 2029 moeten belastingplichtigen bovendien een automatische incasso instellen voor btw- en PAYE-aanslagen, behoudens uitzonderingen.
Sources
- HM Treasury — Budget 2026 (28 October 2026), 'Enhancing HMRC's debt management capacity'
- HMRC — Proposals to tackle lower value tax debts: summary of responses (28 October 2026)
- HM Treasury — Budget 2026 policy costings (Debt Management, p.48)
- HM Treasury — Budget 2026: Overview of tax legislation and rates (2.45, 1.89)
- HMRC — Issue Briefing: Direct Recovery of Debts (updated June 2026)
- HMRC — Tackling lower value tax debts (consultation, 23 June–28 August 2026)
- National Audit Office — HM Revenue & Customs' management of tax debt (HC 617, 23 October 2026)
- Finance (No. 2) Act 2015, Schedule 8 — Enforcement by deduction from accounts
- Finance Act 2008, Schedule 36 — Information and inspection powers
- HMRC Compliance Handbook — CH23105 Financial Institution Notice
- GOV.UK — Tax on savings interest
- HMRC International Exchange of Information Manual — IEIM400080 Common Reporting Standard
- GOV.UK — If you cannot pay your tax bill on time
- CIOT / LITRG — Concerns over safeguards in HMRC's lower-value tax debt proposals (June 2026)
- The Times — HMRC to deduct money directly from bank accounts of tax evaders (23 October 2026)
- The Independent — HMRC to take money directly from bank accounts of tax dodgers (25 October 2026)
- Mirror — HMRC 'set to take money direct' from bank accounts in rule change (26 October 2026)
- Daily Mail — Budget to give taxman new powers to take money from bank accounts (23 October 2026)
- Cupure — Britse regering int een recordbedrag van £24,2 miljard aan vermogenswinstbelasting
- Cupure — Britse overheidsleningen stijgen vóór de begroting naar 24,5 miljard pond
- Cupure — Britse staatsschuld overschrijdt voor het eerst 3 biljoen pond
- Cupure — John Healey wijst oproepen af om de vermogenswinstbelasting in de begroting te verhogen
- Cupure — John Healey overweegt volgens berichten hogere belasting op bankwinsten in begroting
- Cupure — Jamie Carragher ontloopt faillissement na betaling van openstaande belastingschuld